私は金融資産が約2,300万円になったタイミングで、正社員からパートに働き方を変え、サイドFIRE生活を始めました。
サイドFIREする前にも、資産や収入について自分なりにしっかり試算していました。
ただ、当時は将来の教育費や手当の終了、物価上昇などを年齢ごとに反映して、資産が何歳まで持つのかまでは計算できていませんでした。
そこで今回、将来の収入や生活費、教育費などを入力して、長期的な資産推移を確認できるExcelを作ってみました。
早速、サイドFIRE後の現在の家計条件で計算してみると、なんと79歳で「資産不足」という試算結果に!
今回は、実際にシミュレーションして感じたことと、サンプル数値を使ったExcelの計算例をご紹介します。
サイドFIRE後の資産は何歳まで持つ?実際に計算してみた
サイドFIREを考える上で気になるのは、今の収入で生活できるかだけでなく、「将来もその生活を続けられるか」ということ。
特に子育て中は、教育費が増えたり、手当が終了したりと、年齢によって収入や支出が変化します。
そこで、私自身がサイドFIREを検討する上で重要だと感じたことを、まとめて確認できるようにしました。
このExcelでは、主に以下のことが分かります。
- 将来の教育費:進路によって、いつ・どのくらい教育費がかかる?一番お金がかかる年は?
- 手当や養育費の終了:子どもの成長に伴って収入が減ったら、家計はどうなる?
- 将来の資産推移:生活費や教育費を支払いながら、資産はどう増減する?
- 資産不足になる年齢:今の条件で生活を続けた場合、何歳で資産が不足する?
- 老後の家計:子どもの独立後や年金生活に入ってからも、資産は持つ?
- 必要な労働月収:将来の資産不足を避けるには、月いくら働けばいい?
さらに、収入や働く期間、教育費、運用利回りなどを変更して、条件による違いも確認できます。
私の場合、79歳で資産不足という結果に
サイドFIREする前にも、資産や収入について自分なりにしっかり試算していました。
ところが今回、将来の教育費や手当の終了、物価上昇なども考慮して計算してみると、79歳で資産不足になるという結果に。
それなりに考えてサイドFIREに踏み切ったつもりだったので、保守的に計算したとはいえ、正直ちょっとショックでした。
でも、今のうちに気づけたのは良かったと思っています。
収入を増やした場合や、働く期間を延ばした場合も試算できるので、今後の働き方を改めて考えるきっかけになりました。
サイドFIREしたら終わりではなく、その後も状況に合わせて見直していくことが大切だと感じています。
資産2,000万円のシングルマザーなら?Excelでシミュレーション
以前、資産2,000万円でシングルマザーがサイドFIREできるのか、毎月の収入をもとに考察した記事を書きました。
▶ シングルマザーが資産2,000万円でサイドFIREできるか考察してみる
今回は、さらに教育費や手当の終了、物価上昇なども考慮すると、将来の資産がどうなるのかをExcelで計算してみたいと思います。
サンプルとして、40歳のシングルマザーで子どもが1人、金融資産2,000万円という条件を設定しました。
シミュレーションの条件
■ 家族構成・金融資産
| 項目 | 設定 |
|---|---|
| 母親の年齢 | 40歳 |
| 子どもの年齢 | 10歳(1人) |
| 金融資産 | 2,000万円 |
| 資産の内訳 | 現金500万円・インデックス投資1,500万円 |
■ 毎月の収入・生活費
| 項目 | 金額 |
|---|---|
| パート収入(手取り) | 12万円 |
| 養育費 | 3万円 |
| 児童手当 | 1万円 |
| 児童扶養手当 | 4万円 |
| 収入合計 | 20万円 |
| 生活費(教育費を除く) | 20万円 |
このほか、年間10万円の特別支出を設定しています。
■ 将来の設定
| 項目 | 設定 |
|---|---|
| 働く期間 | 60歳まで |
| 年金 | 65歳から月10万円(手取り) |
| 子どもの進路 | 高校まで公立・大学は私立文系 |
| 子ども独立後・年金生活の生活費 | 月15万円 |
物価上昇率は年2%、インデックス投資の想定利回りは年5%で計算してみました。
今回の設定では、毎月の収入と生活費はどちらも20万円。ただし、教育費や年間の特別支出は別にかかります。
この条件で将来の資産がどうなるのか、Excelで計算してみます。
Excelにサンプル数値を入力
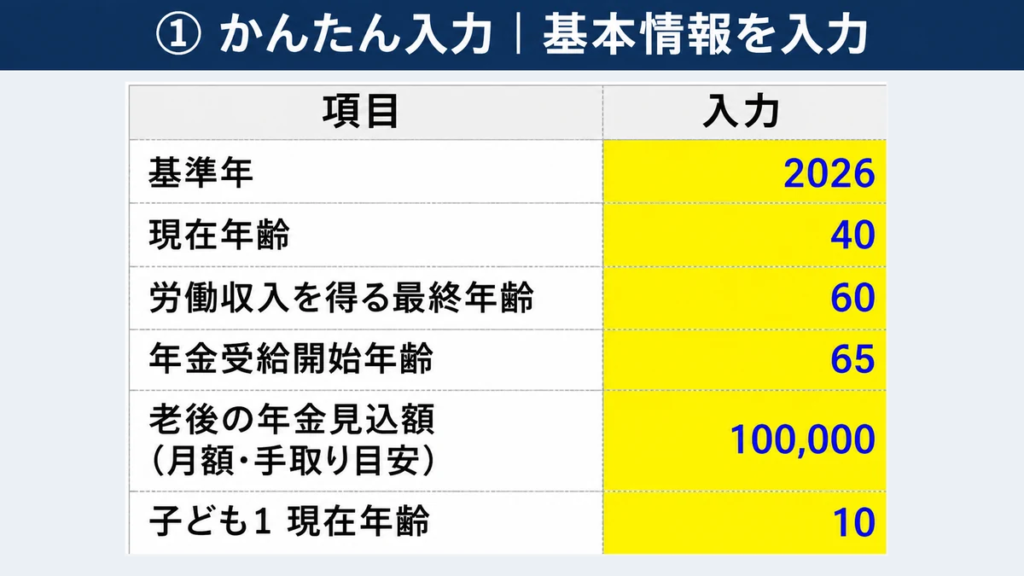
まずは「かんたん入力」シートに、年齢や資産、収入、生活費などを入力します。
入力するのは基本的に黄色のセルです。
金融資産は、現金やインデックス投資、高配当株などに分けて設定できるようにしています。
続いて、子どもの進路・教育費を設定します。
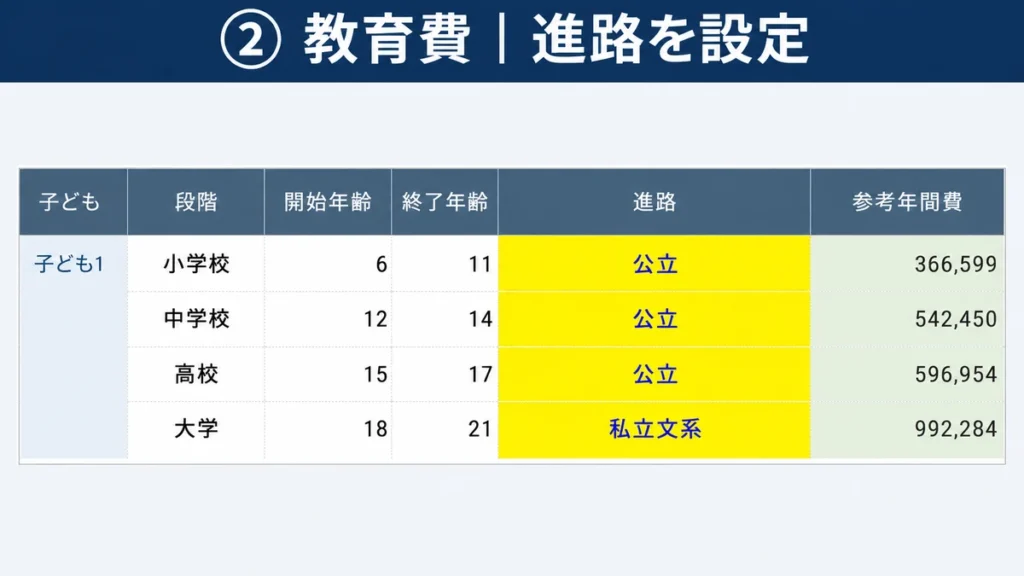
教育費は、小学校・中学校・高校・大学ごとに進路を選ぶと、参考金額が自動で計算されます。
今回は高校まで公立、大学は私立文系を選択。
参考金額では足りない場合や、実際にかかる教育費が分かっている場合は、金額を自分で変更することもできます。
シミュレーションの結果は?
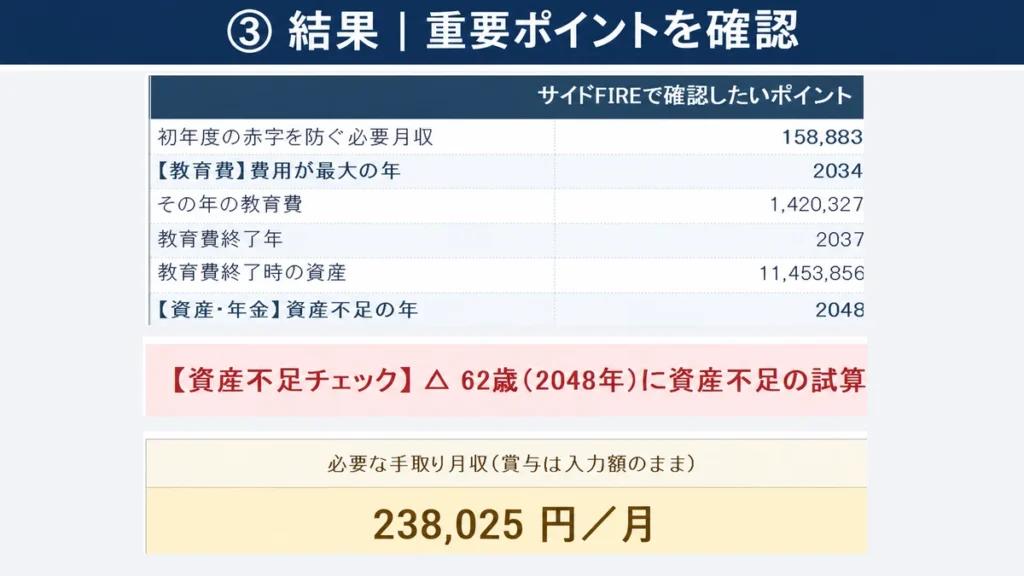
今回の設定では、毎月の収入と生活費は同じ20万円ですが、教育費や特別支出、手当の終了なども考慮すると、将来的には資産が不足するという結果になりました。
今の収入だけでなく、将来の支出や収入の変化まで考えることが大切です。
また、教育費が最もかかる時期や、資産が不足する年齢も具体的に確認できました。
さらに、このExcelでは、初年度の赤字を防ぐために必要な月収と、90歳まで資産不足を避けるために必要な月収の目安も計算できます。
将来の資産が足りない場合に、どのくらい収入を増やせばいいのかまで考えられるようにしました。
※必要月収は、設定した労働終了年齢まで同額の労働収入を得る前提で計算しています。児童扶養手当の所得による減額・支給停止は自動反映していません。
資産推移は、5歳きざみの簡易グラフで確認できます。
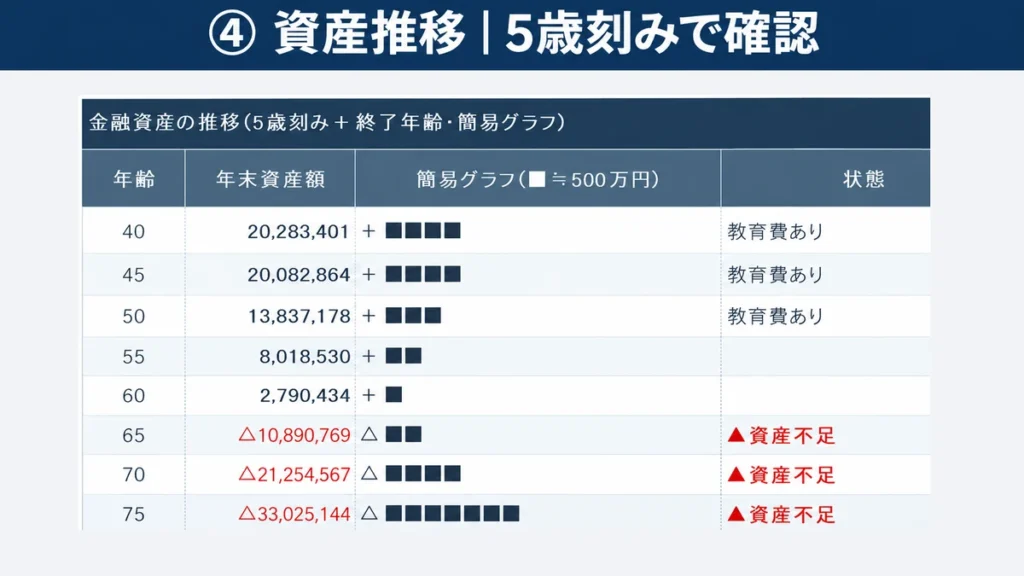
もっと詳しく確認したい場合は、年ごとの収入・支出や資産残高も一覧表で見ることができます。
自分の場合はどうなる?条件を変えてシミュレーション
今回は子ども1人、資産2,000万円という条件で計算しましたが、実際には家庭ごとに状況が違いますよね。
このExcelでは、自分の状況に合わせて条件を変更できます。
例えば、こんなシミュレーションも可能です。
- 子どもが2人だったら?
→ 子どもの人数や年齢、それぞれの進路を設定できます。(最大3人まで対応) - 高校から私立に進学するとしたら?
→ 「教育費」シートで進路を変更し、教育費や資産推移への影響を確認できます。 - パート収入が月12万円から15万円になったら?
→ 労働収入を変更して、将来の資産がどう変わるのか比較できます。
ほかにも、次のような条件を変更できます。
- 働く期間や退職する年齢
- 生活費や物価上昇率
- 資産の内訳や運用利回り
- 子どもの教育費や手当・養育費の金額
収入や教育費などの条件を変えることで、将来の資産推移がどれくらい変わるのか比較できます。
自分の家庭ではどのような働き方ができそうか、いろいろ試してみるのもいいと思います。
サイドFIRE家計シミュレーターを作りました
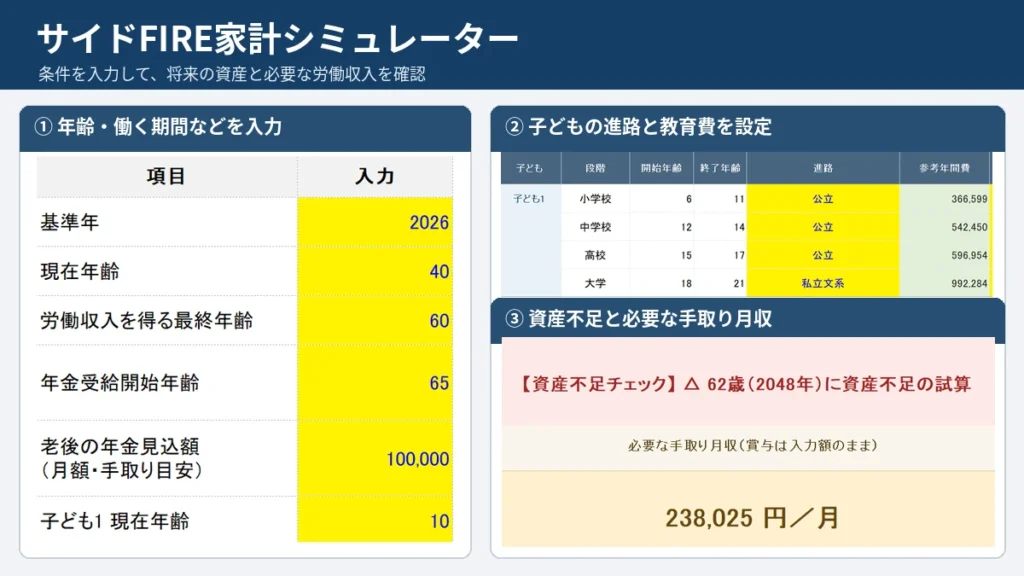
今回使用したExcelは、「サイドFIRE家計シミュレーター」として、有料販売しています。
サイドFIREを検討する上で確認しておきたい資産・収入・教育費・老後の生活費などを、ひとつのExcelにまとめました。
使い方はシンプルです。
- 「かんたん入力」で資産・収入・生活費などを入力
- 「教育費」で子どもの進路や教育費を設定
- 「結果」「資産推移」で将来の家計を確認
入力する条件を変更すれば、何度でもシミュレーションできます。
サイドFIREを検討している方はもちろん、すでに働き方を変えた方にも、今後の家計を見直す際に使っていただければと思います。
購入前にご確認ください
このExcelは、大人1人の家計を前提に設計しています。
主にひとり親家庭を対象としており、子どもは0~3人まで対応しています。子どものいない単身者も利用できます。
夫婦など、大人2人分の収入・支出を個別に設定する機能はありません。
将来の収入や運用利回りなどを設定して計算するため、実際の資産推移を保証するものではありません。
また、税金・社会保険料や所得に応じた手当額の変化、突発的な大きな出費などは自動計算できません。
対応するExcelのバージョンや動作環境、詳しい利用条件については、販売ページに記載しています。
サイドFIRE家計シミュレーターの詳細・購入はこちら
今回ご紹介したExcelは、noteで販売しています。
サイドFIRE家計シミュレーター【Excel版 Ver.1.0】
価格:1,480円(税込)
▶ サイドFIRE家計シミュレーターの詳細・購入はこちら(note)
まとめ|サイドFIREする前にも、その後にもシミュレーションは大切
今回、将来の資産推移を改めて計算してみて、サイドFIREを始める前には見えていなかったことに気づくことができました。
私自身、ある程度しっかり計算してサイドFIREに踏み切ったつもりでしたが、教育費や手当の終了、物価上昇などを含めると、想定していた結果とは違っていました。
でも、今のうちに分かったからこそ、これからの働き方や資産運用を見直すことができます。
サイドFIREに必要な資産額は、生活費や家族構成、今後の収入などによっても変わります。
大切なのは、資産が2,000万円あるから大丈夫、ということではなく、自分の条件で将来の家計を考えてみること。
これからサイドFIREを検討している方も、すでに始めている方も、一度は将来の資産推移をシミュレーションしてみると、今後の働き方を考えるきっかけになるかもしれません。